一句話結論
公司不會因為利潤少而倒,會因為現金用完而倒。而在多數商業模式裡,成長最快的公司最容易缺錢——因為成長本身就在吃掉現金。
一、先講清楚這篇的來源
| 項目 | 內容 |
|---|---|
| 原始素材 | 一支 Facebook reel,標題為〈利潤是影子,現金流才是呼吸|判斷生意生死的 3 條紅線。暢銷品=現金黑洞?〉 |
| 是否取得影片內容 | 沒有。該影片需登入 Facebook 才能觀看,本文未取得影片腳本 |
| 本文做法 | 以該標題提出的命題為框架,用可驗證的財務概念與本文自行計算的數字展開 |
| 資料來源 | 銀行與會計原則的標準定義;公開案例與媒體報導(見文末) |
這樣處理的理由:命題本身可以在數字上被檢驗,而數字比轉述更可信。若之後取得影片的原始三條紅線,本文會據以更新。
二、為什麼「利潤是影子」
會計上的利潤和戶頭裡的現金,走的是兩條不同的路:
| 差異來源 | 說明 |
|---|---|
| 權責發生制 | 貨交出去就認列收入,不管錢收到沒有 |
| 應收帳款 | 帳上收入增加,現金還在客戶那裡 |
| 存貨 | 現金已經付給供應商,但貨還沒賣掉 |
| 折舊攤提 | 費用逐年認列,現金早在買設備那年就付了 |
所以「這個月賺 20 萬」和「這個月戶頭多 20 萬」是兩件事,差距可以很大。
巴菲特陣營的說法更直接:三張報表中,現金流量表最可靠、損益表最不可靠——因為獲利是以「承諾」為主,現金才是真的錢。劉潤的版本則是三個都要正:現金流為正、利潤為正、資產增值。
三、把現金卡在哪裡算出來:現金轉換循環
這是本文唯一需要記住的公式:
CCC(現金轉換循環)= 存貨天數 + 應收帳款天數 - 應付帳款天數
它代表「你的錢從付給供應商,到從客戶手上收回來,總共被卡住幾天」。CCC 越長,同樣的生意就需要越多營運資金。
以一個具體門市或電商為例:
| 項目 | 數值 |
|---|---|
| 月營收 | 100 萬 |
| 毛利率 | 30%(銷貨成本 70%) |
| 存貨天數 | 90 天 |
| 應收帳款天數 | 60 天 |
| 應付帳款天數 | 30 天 |
| CCC | 90 + 60 - 30 = 120 天 |
| 被卡住的營運資金 | 約 280 萬(=2.8 個月營收) |
注意這 280 萬不是虧損,是「必須先墊出去的錢」。 生意做得越大,這筆墊款越大。
四、暢銷品為什麼是現金黑洞
同樣的設定,加上月成長 20%,跑一年會發生什麼:
| 月 | 營收(萬) | 淨利(萬) | 被卡住的資金(萬) |
|---|---|---|---|
| 1 | 100 | 5 | 280 |
| 2 | 120 | 11 | 336 |
| 3 | 144 | 18 | 403 |
| 5 | 207 | 37 | 581 |
| 8 | 358 | 82 | 1,003 |
| 12 | 743 | 198 | 2,080 |
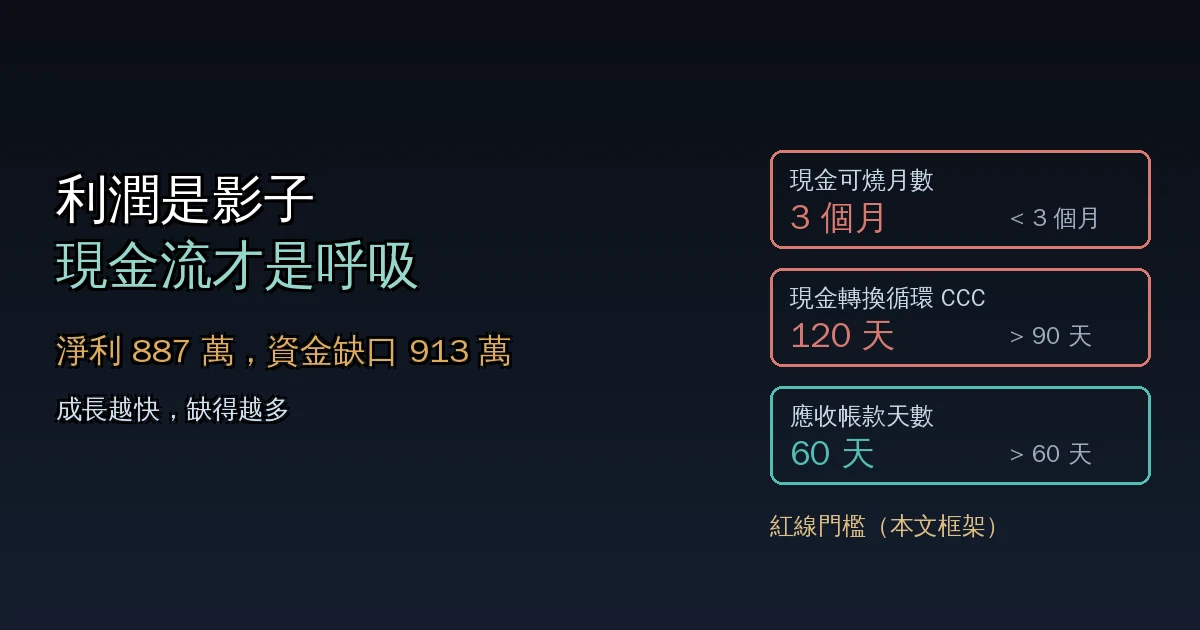
12 個月累積淨利 887 萬,但營運資金需求增加 1,800 萬,淨資金缺口 913 萬。
意思是:這家公司一年下來帳上賺了近 900 萬,卻需要另外找出 900 多萬現金才能撐住成長。 找不到,就是「業績越好、倒得越快」。
這就是「暢銷品=現金黑洞」的機制:賣得越快 → 補貨越快 → 墊款越多。
五、成長本身會製造缺口(矩陣表)
把成長率與 CCC 交叉,缺口長這樣(月營收 100 萬、毛利 30%、固定費用 25 萬、12 個月,單位萬元;正值代表需要外部資金):
| 月成長 | CCC 60 天 | CCC 120 天 | CCC 180 天 |
|---|---|---|---|
| 0% | −60(有餘) | −60(有餘) | −60(有餘) |
| 5% | −78(有餘) | +21 | +121 |
| 10% | −82(有餘) | +177 | +437 |
| 20% | +13 | +913 | +1,813 |
讀法:不成長時,現金反而有餘(因為不墊新錢)。一旦成長,CCC 越長缺口越大;而成長 20% + CCC 180 天,缺口是第一年就 1,800 萬。
換句話說:「先衝業績再說」這件事,在 CCC 長的生意裡等於「先燒現金再說」。
六、三條紅線(本文整理的檢查表)
以下三條是可計算、可每個月檢查的門檻。這不是影片原文的三條(影片內容未取得),而是從上面的推導反推出來的實務界線。
紅線 1:現金可燒月數 < 3 個月
| 項目 | 內容 |
|---|---|
| 算法 | 可用現金 ÷ 每月固定支出(薪資+房租+利息) |
| 危險訊號 | 掉到 3 個月以下,你就開始「數日曆過日子」 |
| 動作 | 立刻停止非必要支出、加速應收、談延後付款 |
紅線 2:現金轉換循環 > 90 天
| 項目 | 內容 |
|---|---|
| 算法 | 存貨天數 + 應收天數 - 應付天數 |
| 危險訊號 | 超過 90 天,等於你替客戶與供應商墊了三個月的錢 |
| 動作 | 縮短帳期、要求訂金、改現金交易或現貨 |
紅線 3:應收帳款天數 > 60 天,或存貨天數 > 90 天
| 項目 | 內容 |
|---|---|
| 算法 | 應收 ÷ 平均日營收/存貨 ÷ 平均日銷貨成本 |
| 危險訊號 | 訂單成長但應收同步暴增,代表你在當客戶的銀行 |
| 動作 | 設信用額度上限、逾期即停出貨、清呆滯庫存 |
三條紅線的用法:三個月連續踩線,就該假設「資金鏈已經在惡化」,而不是「再撐一下就好」。
七、真實案例:營收破千億也會倒
| 案例 | 事實 |
|---|---|
| 勝華科技 | 曾是全球第二大觸控面板廠;2012 年營收超過 1,000 億台幣,但毛利率只有約 3%,且擴廠過度。客戶一抽單,手上沒有現金,公司就此消失 |
| 常見死亡順序 | 先欠供應商款 → 再延遲薪資 → 最後發不出薪水與稅金 |
| 新創死亡谷 | 沒有獲利能力時,損益表與資產負債表都是「虛的」,只有股本是真的;任務是把損益表做實 |
勝華的例子說明一件事:營收規模不是安全指標。 千億營收配上 3% 毛利與過度擴廠,現金一斷就是瞬間死亡。
八、五個可以立刻做的事
| # | 動作 | 為什麼有效 |
|---|---|---|
| 1 | 每月固定算一次 CCC | 這是唯一能提前 3–6 個月看到問題的指標 |
| 2 | 把「淨利」換成「營業活動現金流」當月報主指標 | 利潤可以被認列時點美化,現金不會 |
| 3 | 對暢銷品設「補貨上限」 | 黑洞通常是賣最好的那幾支 |
| 4 | 用訂金與短帳期換價格折扣 | 讓客戶自己選擇:要便宜就早付錢 |
| 5 | 成長前先算「每成長 10% 需要多少現金」 | 成長要花錢,這筆錢必須先編預算 |
九、三個必須保留的判斷
| 項目 | 保留理由 |
|---|---|
| CCC 的正常值因產業而異 | 超市可能為負(先收錢後付款),重工設備可能 200 天以上;不能跨產業直接比較 |
| 成長不是罪 | 只要資金成本低於成長帶來的報酬,借錢成長是合理的;問題是「沒有先算需要多少」 |
| 現金流也有造假空間 | 應收帳款可以賣斷、付款可以遞延;看到漂亮現金流仍要對照資產品質 |
十、站內延伸閱讀
- Klarna AI 客服等於 700 人,兩年後回頭補人——成本下降不等於價值上升,指標選錯的另一種版本
- bot.store 拆解:15% 抽成與 $5 定價的市集經濟學——同一套算法用在平台:抽成扣掉卡費後的真實毛利
- 李開復 × 簡立峰:AI 不是泡沫,但三種公司會倒——「有技術沒商業」與「靠槓桿撐成長」是同一種死法
參考來源
- 原始素材:Facebook reel〈利潤是影子,現金流才是呼吸|判斷生意生死的 3 條紅線〉(影片需登入,本文未取得內容)
- 劉潤專欄(商業周刊):現金流為正、利潤為正、資產增值;「現金流越緊張,越是做生意」
- 遠見雜誌:巴菲特論企業價值為未來現金流折現;三張報表中現金流量表最可靠、損益表最不可靠
- 看雜誌(林明樟訪談):勝華科技 2012 年營收破千億、毛利率約 3%、擴廠過度;新創死亡谷與「把損益表變實」
- 本文所有缺口數字均為自行計算(月營收 100 萬、毛利 30%、固定費用 25 萬的模型),非任何公司實際財報
(本文為概念整理與獨立計算,不構成投資或經營建議。案例數字引自公開報導;模型假設已列於文中,改變假設會得到不同結論。)